Análise de C6 Bank: Cartão, Conta e Mais! por Appwee
Na primeira semana, o que mais me chama atenção no C6 Bank é a possibilidade de concentrar tarefas financeiras diferentes em um só aplicativo. Em vez de alternar entre um app para consultar a conta e outro para acompanhar o cartão, dá para começar explorando uma experiência de banco digital voltada tanto ao dia a dia quanto a necessidades menos rotineiras, como uma conta internacional. Essa amplitude é conveniente, mas também pede uma escolha consciente: nem todo recurso disponível precisa virar parte da sua rotina.
O aplicativo é gratuito e foi desenvolvido pelo C6 Bank. Ele está na categoria de finanças, tem classificação livre e aparece com média de 4,8, com mais de um milhão de avaliações e cerca de 348 mil comentários. São mais de 50 milhões de instalações, números que ajudam a entender por que tanta gente considera experimentar o serviço, mas não substituem o que realmente importa: verificar se o conjunto combina com o jeito como você organiza seu dinheiro.
O apelo inicial e o que vale testar primeiro
O C6 Bank começou a ser oferecido em 15 de maio de 2019 e reúne, em uma mesma proposta, conta digital, cartão de crédito e conta internacional. Na minha avaliação, a vantagem inicial não está em ter muitas opções por si só; está em poder descobrir se essas opções formam um fluxo prático para você. Se já pretende usar uma conta para movimentações cotidianas e também quer acompanhar o cartão no mesmo lugar, faz sentido começar por essas tarefas antes de explorar tudo.
Eu faria a primeira avaliação com situações simples: abrir o app para conferir o que está acontecendo na conta, localizar as informações importantes do cartão e entender como as ferramentas se organizam. Esse teste é mais revelador do que passear por cada tela sem um objetivo. Um banco pode parecer completo na apresentação e ainda exigir mais toques, mais atenção ou mais consultas do que você considera razoável para tarefas que se repetem.
Um cuidado útil é separar conveniência de necessidade. A conta internacional pode interessar a quem viaja ou lida com despesas fora do país, enquanto outra pessoa talvez só queira uma conta para administrar o cotidiano. Ter as duas possibilidades no mesmo aplicativo não obriga ninguém a usar ambas. Eu trataria cada recurso como uma ferramenta a ser avaliada pelo uso real, não como motivo automático para deixar tudo ativo ou reorganizar a vida financeira inteira.
Um teste prático antes de mudar sua rotina
Se você está pensando em fazer do app sua principal referência financeira, acompanhe por alguns dias as tarefas que já realiza em outro banco. Anote mentalmente o que costuma consultar, como acompanha os gastos do cartão e quais informações precisa encontrar depressa. Depois, tente repetir esse percurso no C6 Bank. O ponto decisivo não é a quantidade de recursos no menu, mas se você consegue voltar às mesmas informações sem transformar uma consulta rápida em uma busca cansativa.
Também vale observar como você prefere dividir suas finanças. Quem gosta de manter conta e cartão no mesmo lugar pode apreciar a proposta integrada. Já quem separa dinheiro por instituições para criar limites pessoais talvez não queira centralizar tudo. Não considero nenhum desses hábitos melhor em absoluto: o aplicativo será mais útil quando se encaixar numa organização que você consegue manter, em vez de pedir uma mudança só porque parece mais moderna.
O valor que aparece depois do primeiro mês
O teste de verdade começa quando a novidade passa. Em uma terça-feira comum, por exemplo, você pode abrir o aplicativo para conferir a conta antes de pagar uma despesa e, mais tarde, voltar para acompanhar o cartão. Se essas consultas forem diretas e fizerem parte de um fluxo que já existe, a integração tem valor recorrente. Se você continuar abrindo outros aplicativos para completar a mesma tarefa, a promessa de concentrar o controle perde força.
Para quem usa cartão com frequência, eu recomendaria criar o hábito de conferir os gastos em momentos definidos, em vez de depender apenas da memória quando chega a hora de revisar o mês. A utilidade aqui não é uma função extraordinária; é transformar o acompanhamento em uma rotina curta. Se o app facilitar esse hábito para você, pode ajudar a perceber despesas antes de elas se misturarem a outras. Se você já tem um método firme de controle em outro lugar, porém, duplicar registros pode dar mais trabalho do que clareza.
Um segundo uso recorrente pode ser separar o que é cotidiano do que é eventual. A conta digital e o cartão podem cobrir as consultas habituais, enquanto a conta internacional pode ficar como uma opção para períodos em que faça sentido. Essa distinção evita manter uma série de recursos no centro da rotina sem necessidade. Para mim, um aplicativo financeiro merece espaço duradouro quando resolve tarefas frequentes e deixa as ocasionais acessíveis sem exigir que eu pense nelas todos os dias.
A comparação com alternativas tradicionais de banco costuma depender menos do rótulo “digital” e mais do tipo de atendimento e organização que a pessoa espera. O C6 Bank reúne serviços no aplicativo; uma instituição com a qual você já tem relacionamento pode ser mais conveniente se sua prioridade for manter tudo onde já está. Por outro lado, quem está cansado de espalhar consultas entre vários canais pode preferir testar a centralização. Eu não trocaria apenas pela aparência de simplicidade: avaliaria a experiência nas tarefas concretas que mais se repetem.
Galeria
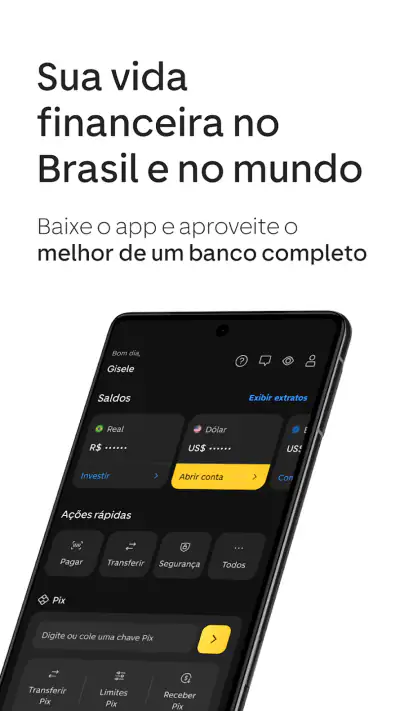
Também compararia com outros bancos digitais sem partir do princípio de que todos funcionam igual. A proposta de reunir cartão, conta e opção internacional dá ao C6 Bank um perfil amplo, mas amplitude não significa que ele será a melhor escolha para quem procura apenas uma ferramenta muito específica. Se você quer reduzir o número de aplicativos, pode ser um bom candidato a teste. Se já tem um fluxo que funciona e não sente falta de integração, a mudança talvez não traga ganho suficiente.
Uma rotina que evita consultas sem propósito
Uma forma prática de medir o valor mensal é escolher dois momentos de revisão: um para conferir a conta e outro para olhar o cartão. A frequência deve acompanhar o seu próprio uso, não uma regra rígida. O objetivo é responder a perguntas concretas — “há algo que preciso organizar?” ou “meus gastos continuam dentro do que planejei?” — e então fechar o app. Isso ajuda a distinguir acompanhamento útil de abrir o aplicativo repetidamente sem saber o que está procurando.
Se você viaja ou tem despesas relacionadas a outros países, a conta internacional pode tornar a proposta mais relevante. Ainda assim, eu compararia a experiência que você precisa com o que já usa antes de transformar essa opção em motivo para concentrar todo o resto. Uma necessidade eventual pode justificar manter o aplicativo instalado, mas não necessariamente torná-lo o centro de todas as suas finanças. Essa diferença é importante para que a conveniência não vire uma coleção de ferramentas sem uso.
Manutenção, atritos e limites da proposta
Aplicativos financeiros não se mantêm úteis apenas por terem muitas possibilidades. É preciso que você acompanhe o que acontece, confira as informações com atenção e saiba em quais situações prefere usar outra instituição. No C6 Bank, o principal trabalho de manutenção para o usuário é evitar que a centralização se transforme em confiança automática. Eu continuaria revisando movimentações e gastos com o cuidado que teria em qualquer banco, em vez de presumir que a tecnologia elimina a necessidade de acompanhamento.
Outro atrito possível é a sobrecarga de escolhas. Quando um aplicativo reúne diferentes tipos de serviço, a primeira exploração pode deixar a impressão de que é preciso entender tudo para começar. Eu faria o contrário: começaria pela conta e pelo cartão, identificaria as ações que realmente uso e só então decidiria se a conta internacional merece atenção. Essa ordem reduz a chance de gastar tempo configurando ou acompanhando opções que não têm função clara na sua vida.
Há também uma troca entre concentração e independência. Ter várias tarefas no mesmo lugar pode simplificar as consultas, mas torna o app mais central na sua rotina. Se você prefere manter uma conta principal e outra instituição para separar objetivos, talvez não queira que tudo dependa de uma experiência só. Nesse caso, dá para avaliar o C6 Bank como complemento, sem presumir que seja necessário substituir suas ferramentas atuais. O melhor arranjo é aquele que você consegue revisar e entender sem esforço excessivo.
Eu não recomendaria escolher um banco apenas pela média de avaliações ou pela quantidade de pessoas que instalaram o aplicativo. Esses números mostram que ele é bastante conhecido e bem avaliado, mas não respondem se a navegação combina com você, se a integração é realmente útil no seu caso ou se sua organização financeira pede uma alternativa diferente. Minha sugestão é observar a experiência em tarefas reais e tomar a decisão depois de alguns ciclos de uso, quando a novidade já não influencia tanto.
O app também pode não ser a escolha certa para quem prefere resolver tudo presencialmente ou quer manter a vida financeira concentrada em um banco com o qual já está plenamente satisfeito. Se a mudança adicionaria mais uma rotina para administrar, sem resolver um problema que você sente, não vejo motivo para migrar por impulso. Da mesma forma, quem busca apenas uma conta simples pode achar a proposta mais ampla do que precisa e preferir uma opção que se encaixe melhor nesse objetivo específico.
O desgaste que surge quando a novidade passa
A fadiga costuma aparecer quando a pessoa tenta usar cada recurso só porque ele está disponível ou verifica o app sem uma razão definida. Para evitar isso, eu escolheria uma função principal para o cotidiano e deixaria as demais como ferramentas ocasionais. Esse limite torna mais fácil perceber o que está trazendo valor. Se, passado o período de descoberta, você só consulta o aplicativo por obrigação e continua recorrendo a outro banco para as tarefas importantes, talvez a integração não esteja compensando o espaço que ocupa.
Outra fonte de desgaste é duplicar o controle: anotar gastos em vários lugares, conferir a mesma informação repetidamente ou alternar entre bancos sem um propósito. Antes de adotar o C6 Bank como principal, decida qual será a referência para cada tarefa. Você pode, por exemplo, usar o app para acompanhar a conta e o cartão e manter outro método apenas para planejamento mais amplo. O essencial é que essa divisão seja intencional; caso contrário, mais opções podem produzir mais confusão.
Meu veredito depois que o efeito novidade diminui
Eu vejo o C6 Bank como uma opção interessante para quem quer experimentar uma rotina financeira mais concentrada, sobretudo se conta digital e cartão já são parte das tarefas frequentes e a possibilidade internacional também tem utilidade concreta. A proposta tem mais chance de permanecer no seu celular quando cada recurso atende a uma necessidade recorrente, não quando a decisão se apoia apenas na curiosidade inicial ou na popularidade do serviço.
Minha recomendação é testar com um roteiro simples: escolha as tarefas que mais importam, repita-as ao longo de algumas semanas e observe se o caminho fica natural. Depois, avalie se a conta internacional é relevante para você e se manter tudo no mesmo aplicativo diminui ou aumenta o trabalho. Esse método ajuda a responder às dúvidas práticas que uma descrição curta não resolve: o app serve para seu uso cotidiano, vale substituir sua organização atual e você consegue acompanhar as finanças sem criar etapas duplicadas?
Para quem gosta de administrar conta e cartão no celular e quer ter uma alternativa internacional dentro da mesma proposta, eu colocaria o aplicativo entre os candidatos a testar. Para quem já tem um sistema simples, prefere atendimento presencial ou não quer concentrar serviços, eu seria mais cauteloso. No longo prazo, o que justifica manter um banco digital é a utilidade que se repete sem exigir atenção demais. Se o C6 Bank entregar isso nas tarefas que realmente fazem parte da sua semana, pode conquistar um lugar estável; se não, não há obrigação de transformar um teste em compromisso.
C6 Bank: Cartão, Conta e Mais! Prós e contras
- Abertura de conta e contratação de serviços feitas pelo celular.
- Permite acompanhar gastos e consultar faturas pelo aplicativo.
- Oferece cartão virtual para compras pela internet.
- Tem opções de investimento e produtos financeiros no mesmo app.
- Notificações ajudam a acompanhar movimentações da conta.
- A aprovação e os limites do cartão dependem de análise de crédito.
- Alguns serviços e benefícios podem exigir tarifas ou condições específicas.
- O acesso a certos recursos pode variar conforme o perfil do cliente.
- É necessário ter conexão com a internet para usar as principais funções.
- Instabilidades ou manutenção podem impedir o acesso temporariamente.
C6 Bank: Cartão, Conta e Mais! Perguntas frequentes
O que é o C6 Bank e quais serviços ele oferece?
O C6 Bank é um banco digital que reúne serviços financeiros em um aplicativo para celular. Entre os recursos disponíveis podem estar conta digital, cartão de crédito e débito, Pix, pagamentos, transferências e opções de investimento, conforme a elegibilidade do cliente e as condições vigentes. A oferta de produtos pode mudar, então vale conferir no app quais serviços estão disponíveis para o seu perfil antes de abrir a conta.
Como abrir uma conta no C6 Bank pelo aplicativo?
Em geral, o cadastro começa pelo próprio app: você informa seus dados pessoais, envia as informações solicitadas e segue as etapas de validação de identidade. A aprovação não é necessariamente imediata e pode depender da análise do banco. Para evitar problemas, baixe o aplicativo por uma loja oficial, confira se o desenvolvedor é o C6 Bank e preencha os dados com atenção. Consulte os requisitos atualizados durante a abertura da conta.
O cartão C6 Bank tem anuidade ou outras tarifas?
A existência de anuidade, tarifas e condições de isenção pode variar conforme o cartão, o produto contratado e as regras em vigor. Por isso, não é seguro presumir que todos os cartões sejam gratuitos ou tenham os mesmos benefícios. Antes de solicitar, leia as informações apresentadas no app e os documentos do produto, observando custos, critérios de isenção, limites e condições de uso. Essas regras podem ser alteradas pelo banco.
O aplicativo C6 Bank é seguro para movimentar dinheiro?
O app oferece recursos de segurança para acessar a conta e autorizar operações, mas nenhuma ferramenta elimina totalmente os riscos de golpes ou uso indevido do celular. Baixe apenas a versão oficial, proteja o aparelho com bloqueio de tela, não compartilhe senhas ou códigos de confirmação e desconfie de contatos que peçam transferências ou dados. Em caso de atividade suspeita, use os canais oficiais do banco para buscar orientação.
O C6 Bank está disponível para Android e iPhone?
O C6 Bank disponibiliza aplicativo para dispositivos Android e iOS, mas a compatibilidade pode depender da versão do sistema e do modelo do aparelho. Antes de baixar, confira os requisitos e a data da atualização na Google Play ou na App Store, além do nome do desenvolvedor para evitar cópias. A instalação é gratuita, mas alguns serviços financeiros podem estar sujeitos a análise, tarifas ou condições específicas.

Baixar